Setembro de 2026 traz uma decisão importante para as empresas que querem estar no Simples Nacional em 2027. Pela primeira vez, a opção pelo regime para o ano seguinte deve ser feita em setembro, não mais em janeiro. O prazo vai de 1º a 30 de setembro de 2026. A mudança faz parte das adaptações do Simples Nacional à Reforma Tributária sobre o Consumo e também envolve a forma de recolhimento do IBS e da CBS. Por isso, mais do que cumprir uma data, este é o momento de analisar se o regime tributário escolhido realmente faz sentido para a sua empresa. A principal mudança está no calendário. Empresas que não são optantes do Simples Nacional e querem ingressar no regime em 2027 devem fazer a solicitação entre 1º e 30 de setembro de 2026. Se o pedido for deferido, o enquadramento passa a valer a partir de 1º de janeiro de 2027. A empresa também precisa verificar antecipadamente se existem pendências cadastrais ou fiscais que possam impedir a opção. As empresas que já são optantes pelo Simples Nacional continuam no regime, salvo situações específicas, como a existência de registro de exclusão futura. Nesse caso, porém, existe outra decisão importante para analisar em setembro: como será feito o recolhimento do IBS e da CBS no primeiro semestre de 2027. A partir de 2027, o IBS e a CBS passam a integrar as regras do Simples Nacional. As empresas optantes poderão manter esses tributos dentro do regime ou optar pelo recolhimento pelo regime regular, fora do Simples. Essa escolha para o primeiro semestre de 2027 também deve ser feita entre 1º e 30 de setembro de 2026. No modelo regular, a empresa continua no Simples Nacional para os demais tributos, mas IBS e CBS passam a ser apurados separadamente. A escolha pode ser relevante especialmente para empresas que realizam operações com outras pessoas jurídicas, já que o impacto dos créditos tributários pode fazer parte da análise. A escolha do regime tributário não deve ser feita apenas pelo nome do regime ou pela ideia de que o Simples é sempre a opção mais vantajosa. Antes de tomar a decisão, é importante analisar: A resposta pode ser diferente para empresas que possuem o mesmo porte, mas trabalham de maneiras completamente diferentes. O Simples Nacional é destinado a Microempresas (ME) e Empresas de Pequeno Porte (EPP), desde que sejam atendidos os requisitos legais e não existam impedimentos para a opção. Por isso, ser uma empresa pequena não significa, sozinho, que o Simples será automaticamente o melhor regime. A análise precisa considerar atividade, faturamento, operação, estrutura e características do negócio. Se sua empresa deseja ingressar no Simples Nacional em 2027, o ideal é não deixar a decisão para os últimos dias. O caminho é: O prazo para as opções relativas a 2027 termina em 30 de setembro de 2026. A mudança no prazo faz com que a análise tributária aconteça mais cedo. Para o empresário, isso é positivo quando existe planejamento: há tempo para verificar o cenário, comparar possibilidades e preparar a empresa para 2027. O mais importante é não escolher o regime tributário no automático. Cada empresa tem uma realidade, e a melhor decisão depende da análise dessa realidade. A Profit Contabilidade pode ajudar sua empresa a avaliar o cenário para 2027, entender as opções e se preparar para as mudanças do Simples Nacional, IBS e CBS. Não deixe essa análise para a última semana.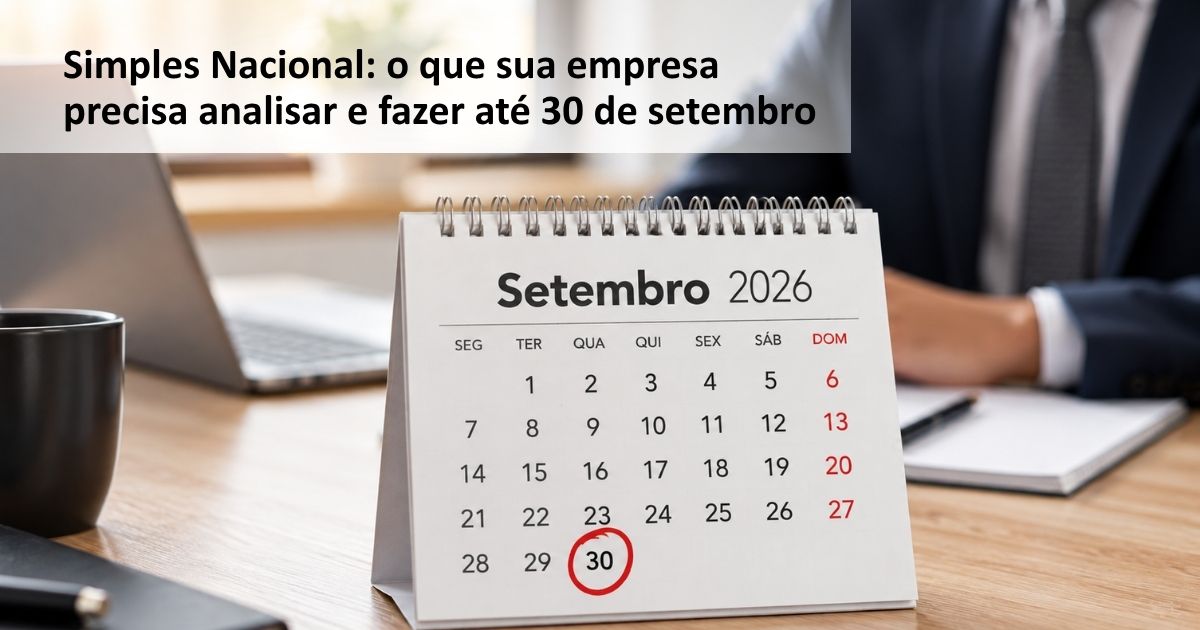
O que mudou no Simples Nacional para 2027?
IBS e CBS também entram na decisão
O que sua empresa precisa analisar antes de decidir?
Não basta ser uma empresa pequena
O que fazer até 30 de setembro?
Simples Nacional 2027: decisão que merece planejamento
Notícias