A partir de 1º de novembro de 2026, empresas do Simples Nacional que prestam serviços passam a ter uma nova obrigação na emissão da Nota Fiscal de Serviço eletrônica (NFS-e). Entenda o que muda e como preparar sua empresa.
Se sua empresa é optante pelo Simples Nacional e presta serviços, novembro de 2026 traz uma mudança importante para a rotina fiscal.
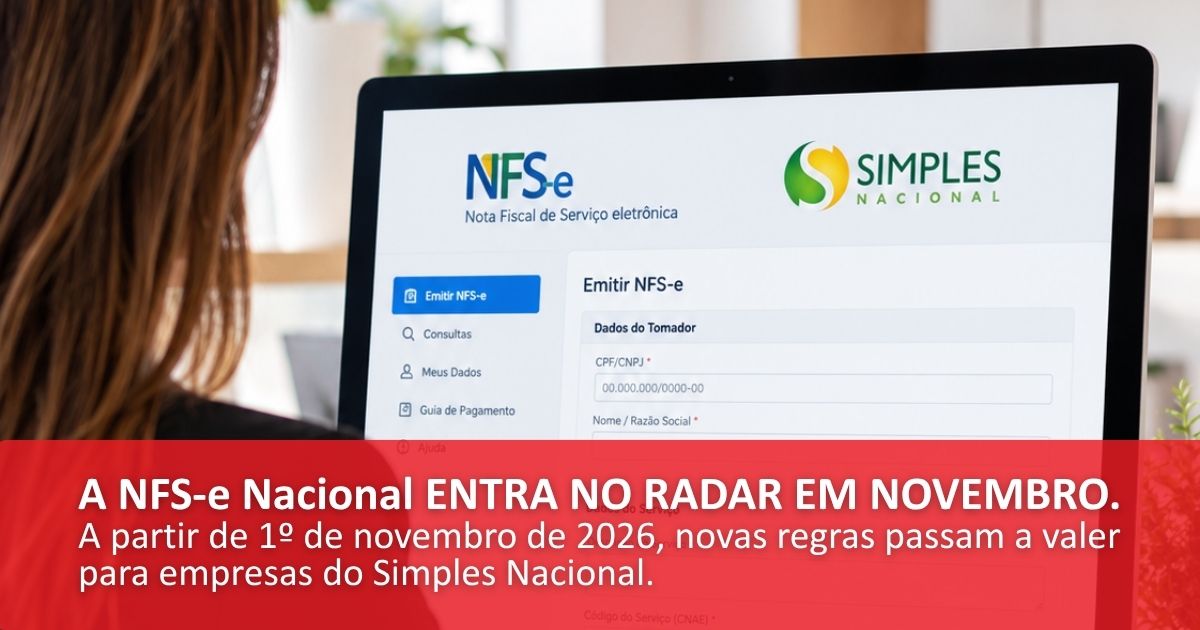
A partir de 1º de novembro de 2026, a emissão da NFS-e deverá ser realizada pelo Emissor Nacional da NFS-e, conforme as novas regras estabelecidas pelo Comitê Gestor do Simples Nacional (CGSN).
O prazo, que inicialmente estava previsto para setembro, foi prorrogado pela Resolução CGSN nº 191/2026, dando às empresas mais tempo para realizar a adaptação.
Mas o que isso significa na prática? E o que sua empresa precisa fazer antes de novembro?
O que é a NFS-e Nacional?
A NFS-e Nacional é o padrão nacional para emissão da Nota Fiscal de Serviço eletrônica.
Com a mudança, as Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e deverão utilizar o Emissor Nacional da NFS-e.
A emissão poderá ser realizada pelo:
- Portal web do Emissor Nacional;
- aplicativo móvel;
- integração via API com sistemas e ERPs.
Isso significa que a empresa não deve olhar apenas para a emissão da nota em si, mas também para a forma como essa emissão está integrada à sua rotina administrativa e fiscal.
O que muda na prática para a empresa?
A principal mudança é o ambiente utilizado para emitir a NFS-e.
Se hoje sua empresa utiliza um sistema próprio, uma plataforma integrada ou o emissor disponibilizado pelo município, será necessário verificar como ocorrerá a transição para o padrão nacional.
A partir de 1º de novembro de 2026, a utilização do Emissor Nacional passa a ser obrigatória para os contribuintes abrangidos pela regra. O Portal da NFS-e informa que o sistema poderá ser acessado pelo portal web, aplicativo móvel ou por integração via API.
Por isso, não é recomendável esperar novembro chegar para descobrir se o sistema utilizado pela empresa está preparado.
Por que essa mudança exige atenção?
Para o empresário, a emissão de nota fiscal faz parte da rotina do negócio.
Uma mudança no sistema pode afetar processos como:
- emissão das notas;
- integração com o sistema de gestão;
- cadastro de clientes;
- informações dos serviços prestados;
- comunicação entre empresa e contabilidade;
- organização dos documentos fiscais.
Uma adaptação feita com antecedência reduz o risco de problemas justamente no momento em que a empresa precisa emitir suas primeiras notas dentro do novo padrão.
O que sua empresa precisa verificar antes de novembro?
Se sua empresa está no Simples Nacional e presta serviços, alguns pontos merecem atenção.
1. Como sua empresa emite NFS-e atualmente?
Identifique qual sistema é utilizado hoje e como as notas são emitidas e armazenadas.
2. O sistema utilizado está preparado?
Se a empresa utiliza um software de gestão ou ERP, verifique se existe integração com o Emissor Nacional da NFS-e.
A plataforma nacional prevê integração por API, o que permite que sistemas utilizados pelas empresas se comuniquem com o ambiente nacional.
3. Será necessário mudar o processo interno?
Além da tecnologia, a empresa precisa entender quem será responsável pela emissão das notas, quais informações deverão ser preenchidas e como os documentos serão encaminhados para a contabilidade.
4. A equipe precisa ser orientada?
Se mais de uma pessoa participa do processo de faturamento, é importante que todos saibam como funcionará a nova rotina.
A mudança não deve ser tratada apenas como uma questão do sistema. Ela também envolve processos e organização interna.
E o IBS e a CBS? Já mudam em novembro?
Não.
Esse é um ponto importante para evitar confusão.
A obrigatoriedade do Emissor Nacional da NFS-e começa em 1º de novembro de 2026, mas as regras relacionadas ao IBS e à CBS para os optantes pelo Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027, conforme a regulamentação vigente.
Assim, entre 1º de novembro e 31 de dezembro de 2026, a empresa deve se adaptar à emissão da NFS-e pelo padrão nacional, mantendo as regras atualmente aplicáveis ao Simples Nacional.
A partir de janeiro de 2027, entram em cena também as mudanças relacionadas à Reforma Tributária do Consumo, incluindo IBS e CBS.
Ou seja: novembro traz uma mudança operacional na emissão da NFS-e; janeiro de 2027 traz uma nova etapa tributária.
NFS-e Nacional: não deixe para a última hora
A mudança pode parecer apenas uma alteração no sistema de emissão de notas, mas ela faz parte de um processo maior de modernização e padronização dos documentos fiscais.
Para o empresário, o mais importante agora é entender como a nova regra afeta a rotina da empresa e se preparar antes da obrigatoriedade.
Se sua empresa é do Simples Nacional e presta serviços, aproveite o período que antecede novembro para:
- verificar o sistema utilizado atualmente;
- conferir a possibilidade de integração com o Emissor Nacional;
- organizar o processo interno de emissão;
- orientar os responsáveis pelo faturamento;
- alinhar a mudança com a contabilidade.
A partir de 1º de novembro de 2026, a NFS-e Nacional passa a fazer parte da rotina das empresas abrangidas pela nova regra.
Na Profit Contabilidade, acompanhamos as mudanças tributárias e fiscais para ajudar sua empresa a se adaptar com mais segurança e tomar decisões com mais clareza.
Sua empresa está preparada para a NFS-e Nacional? Converse com a equipe da Profit.